

寒冬的尾巴上
谁在逆势生长?
过去三年半,化工人是在“至暗时刻”里熬过来的。一轮长达43个月的下行周期,把大量中小化工企业淘汰出局;行业利润连续三年下滑,大宗基础化学品价格一度跌破现金成本。
但2026年,风向变了。
PPI在3月正式转正,终结了长达41个月的负增长;1—6月化学原料和化学制品制造业增加值同比增长5.0%;有资本市场观点用“三周期共振”来定义这个拐点——产能周期见底、库存周期补库、盈利周期回升,罕见于同一时点。
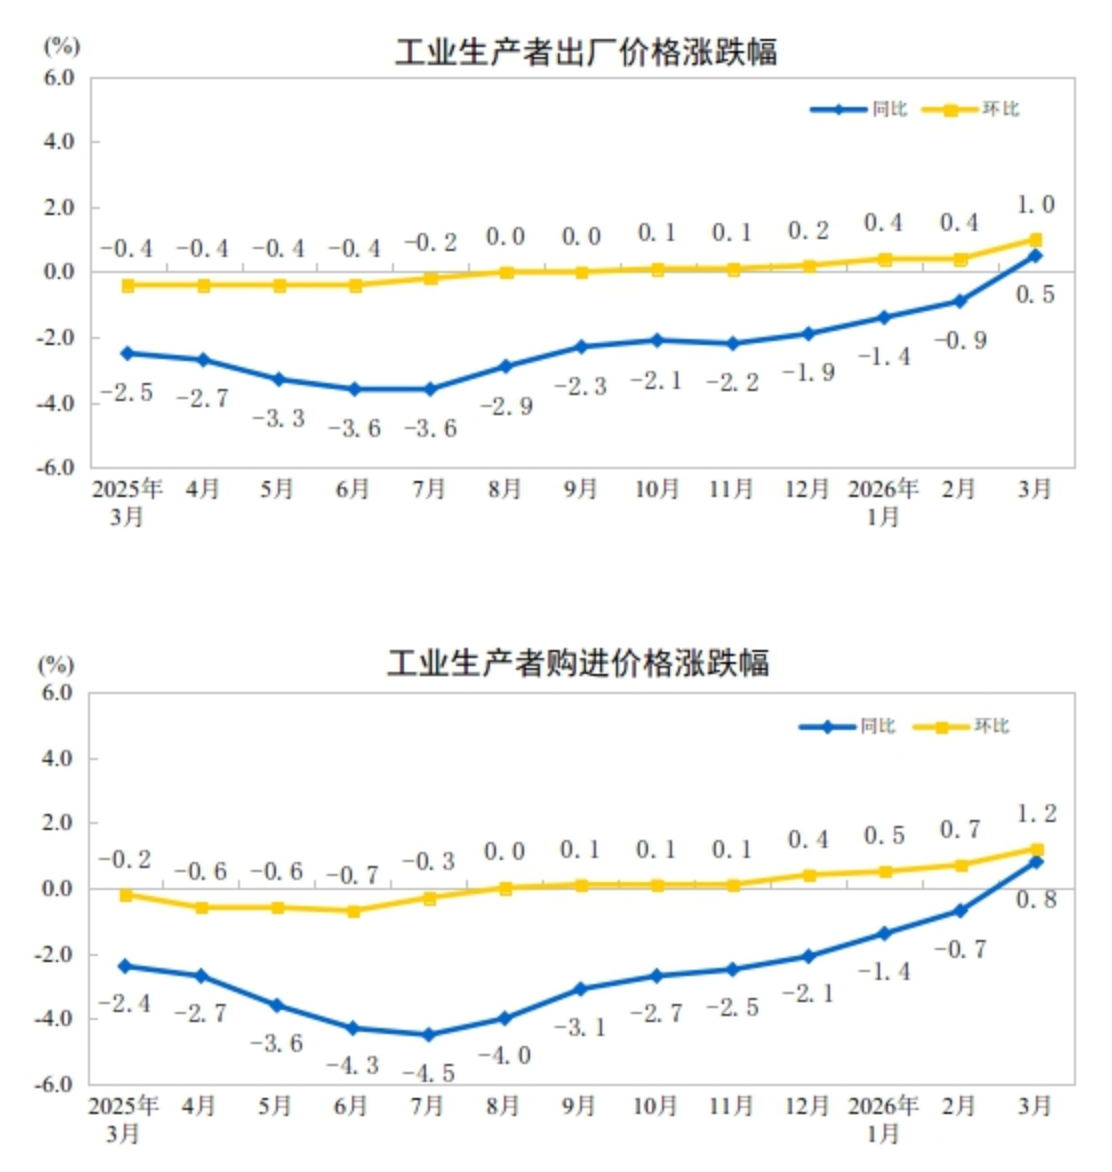
图片来源:国家统计局
然而,周期的回暖,并不等于每一家企业都能自动增长。同样处在2026年,有的企业上半年就干完了去年一整年的营收,有的依然在价格战里贴地飞行。
差别到底在哪?
这篇文章,我们把行动教育陪跑服务的一些化工新材料企业的2026“增长动作”解剖给你看。它们的规模不同、赛道不同,但破解波动、逆势增长的底层逻辑高度一致:增长,不是等来的,而是自己设计出来的确定性。
2026年,化工新材料行业
正在发生4个“结构性位移”
要谈增长策略,先看清脚下这块土地正在怎么变动。
位移一:
从“规模扩张”转向“价值竞争”,反内卷成为主线
《石化化工行业稳增长工作方案(2025—2026年)》首次把竞争范式从“成本竞争”扭向“价值竞争”,提出行业增加值年均增长5%以上。叠加“碳排放双控”落地、老旧装置更新改造,行业正从“拼价格”“拼产能”走向“拼技术、拼效率、拼质量”。各赛道头部企业正在带头限产自律,定价权正系统性向头部回归。
位移二:
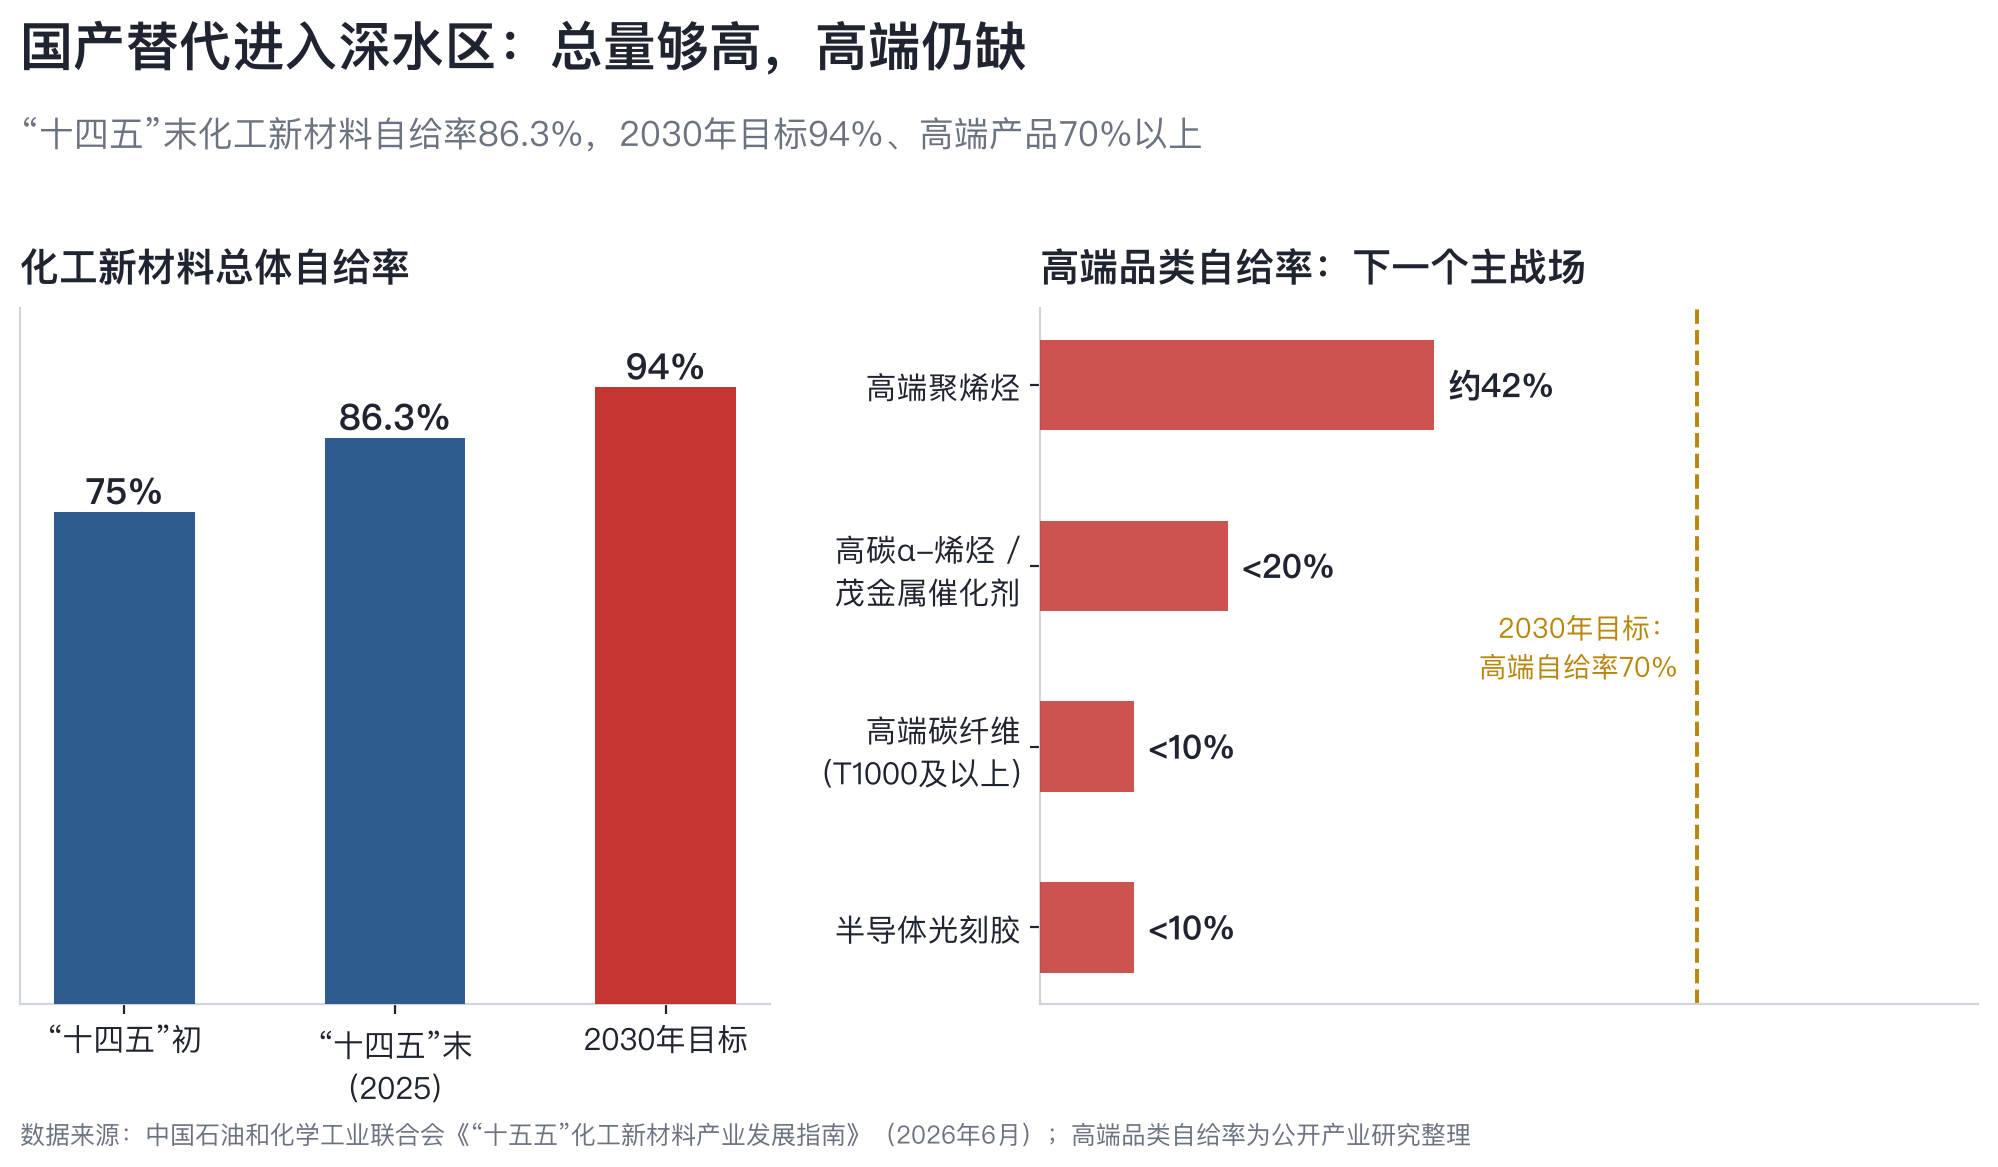
从“低端绝对过剩”转向“高端结构性短缺”,国产替代进入深水区
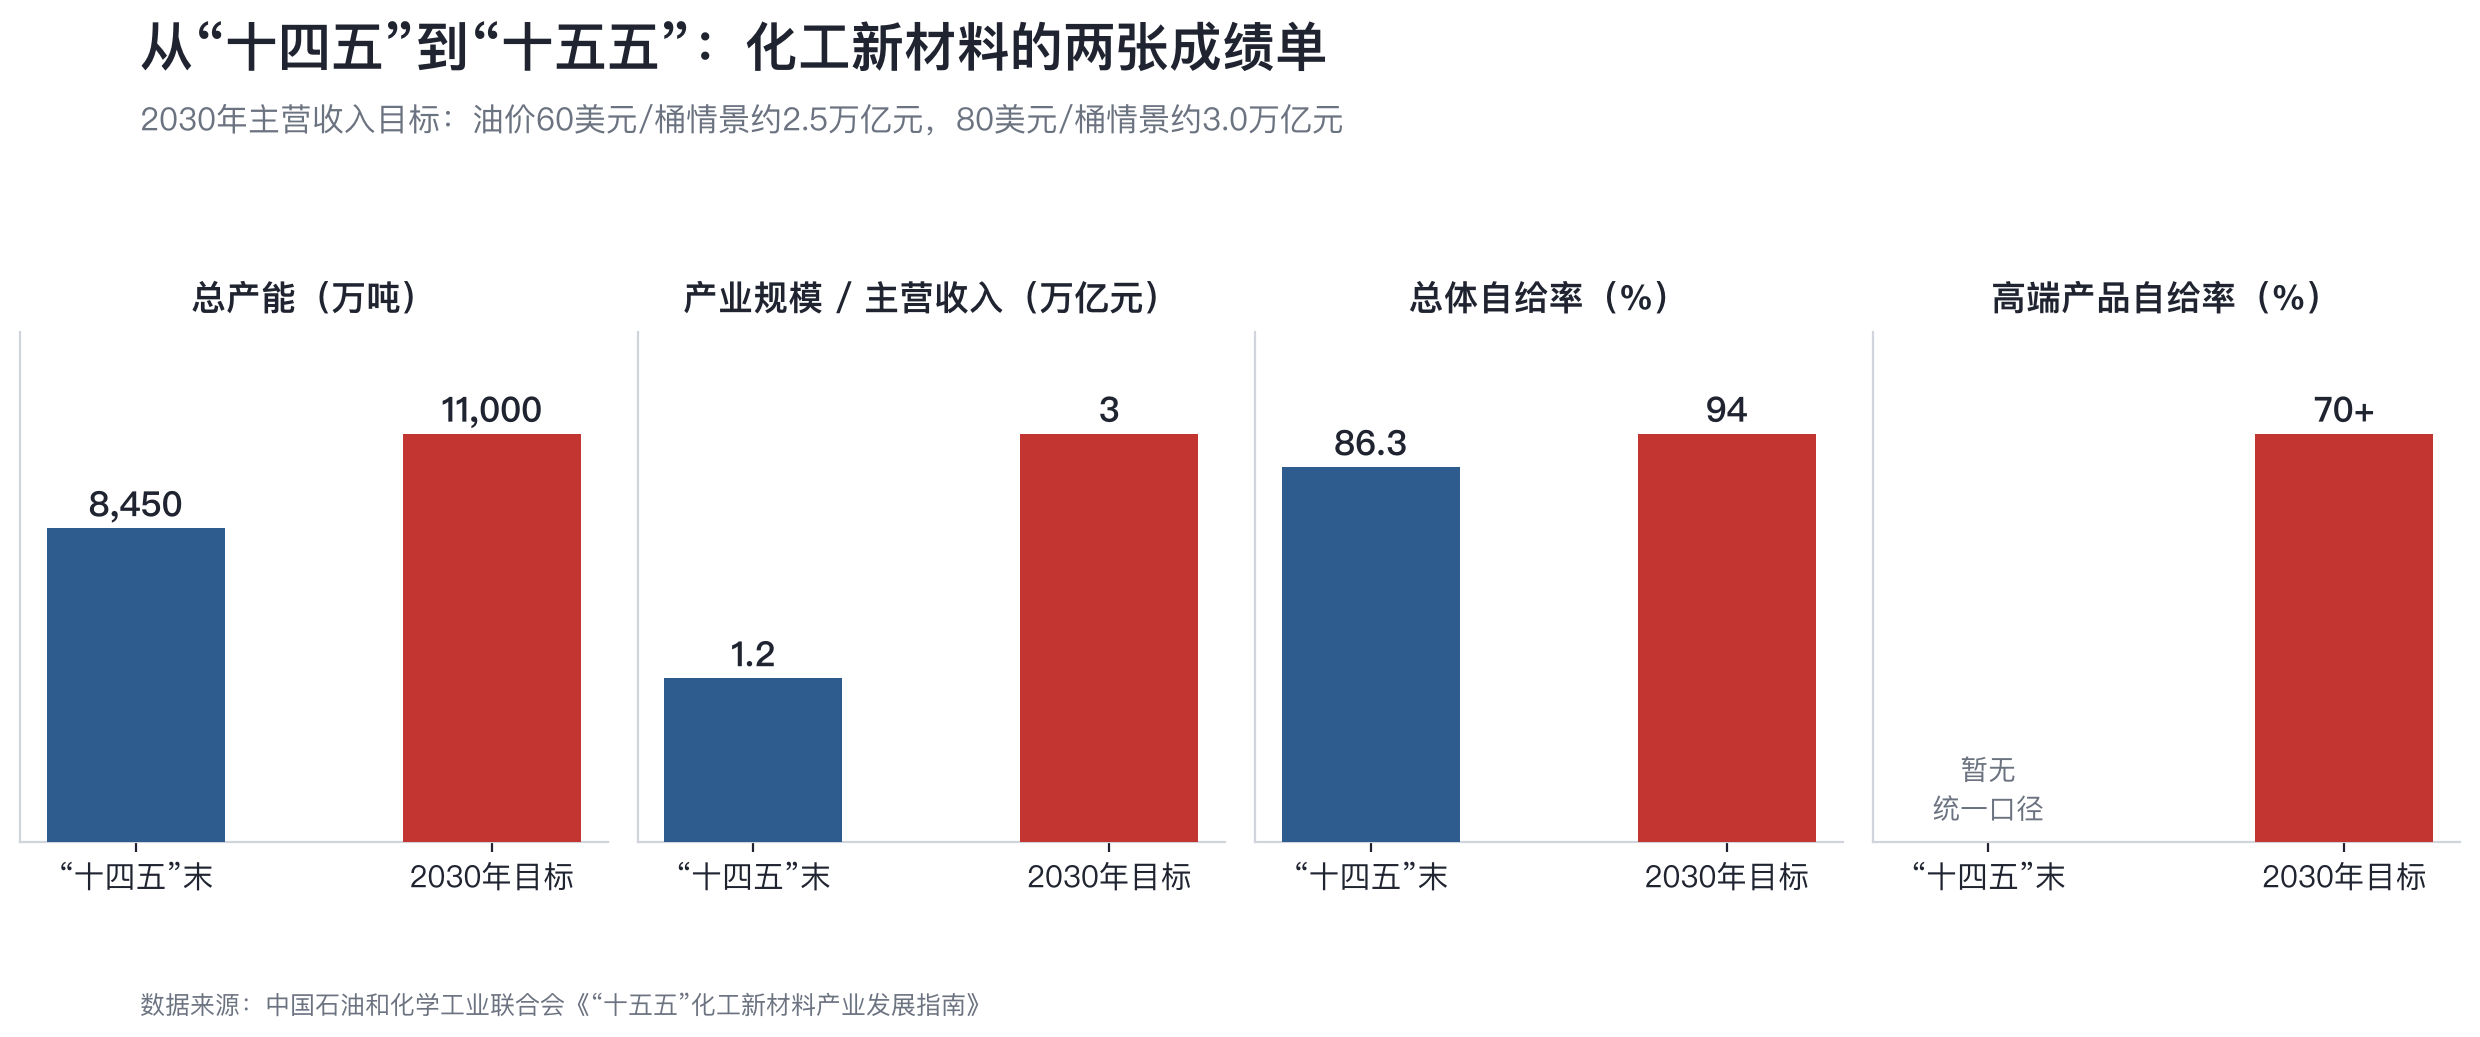
“十四五”期间,我国化工新材料总体自给率从75%提升至86.3%;2026年总产值有望突破2.7万亿元。《“十五五”化工新材料产业发展指南》提出,到2030年整体自给率达94%、高端产品自给率70%以上。替代的“低层果实”已被摘完,接下来要攻的是POE、特种工程塑料、电子化学品、高端聚烯烃等“皇冠明珠”。
位移三:
从“内需单一驱动”转向“内外双循环”,出海成为第二增长曲线
全球供应链重构,欧洲、中东高成本老旧产能永久性退出,为中国供应链腾出巨大份额。2026年1-5月化学工业及相关产品出口约962亿美元,同比增长20.3%。出海,已从“消化产能的权宜之计”升维为“结构性增长的主引擎”。

位移四:
从“传统下游”转向“新质生产力下游”,需求结构被彻底改写
AI算力、新能源、储能、人形机器人、低空经济,正成为化工新材料最凶猛的需求放大器。上半年锂电四大材料上市公司净利润同比大增404.84%;涉及AI产业链的化工材料企业净利润同比大增55.10%。需求不是消失了,而是换了地方爆发。
一句话概括2026:行业整体在“右侧反转”,但结构性分化空前剧烈;红利有,但只奖励站位正确、组织能接住的企业。
新周期之下
化工企业共同的“四道坎”
无论大小,2026年想增长,几乎都要越过这四道坎。
第一道坎:赛道之坎
贪多求全,什么都做,什么都不强
最容易犯的错是“赛道焦虑”:哪个热做哪个,产品铺一堆,却没有一个能抗打、能定价的单品。一旦陷入同质化,就是无底线的价格战。
第二道坎:客户之坎
只做“小单熟人”,够不到“大客户大订单”
多数化工企业的订单结构里从来没有过亿级大单。不是产品不行,而是没有成套的“大客户攻坚体系”和能打硬仗的“大客户攻坚团队”。
第三道坎:组织之坎
老板一人带动增长的模式,已经乏力
战略定得再好,组织接不住就是空谈。关键岗位缺人,人才在“内部熬”,制度在“平均主义”,干多干少一个样,组织士气低迷,能力停滞。
第四道坎:定力之坎
周期一波动,立马乱了分寸
行情好时盲目扩产,行情差时惊慌收缩、乱砍主业。真正穿越周期的,恰恰是那些在波动中依然咬定主业、持续投入的企业。
这四道坎,本质是同一道题:当外部红利不在,企业如何把增长的“确定性”握在自己手里?下面这些行动校友企业给出了增长实践的样本。细看你会发现,每一道坎,都能在其中找到自己的解法。
这些化工新材料企业的
2026增长策略
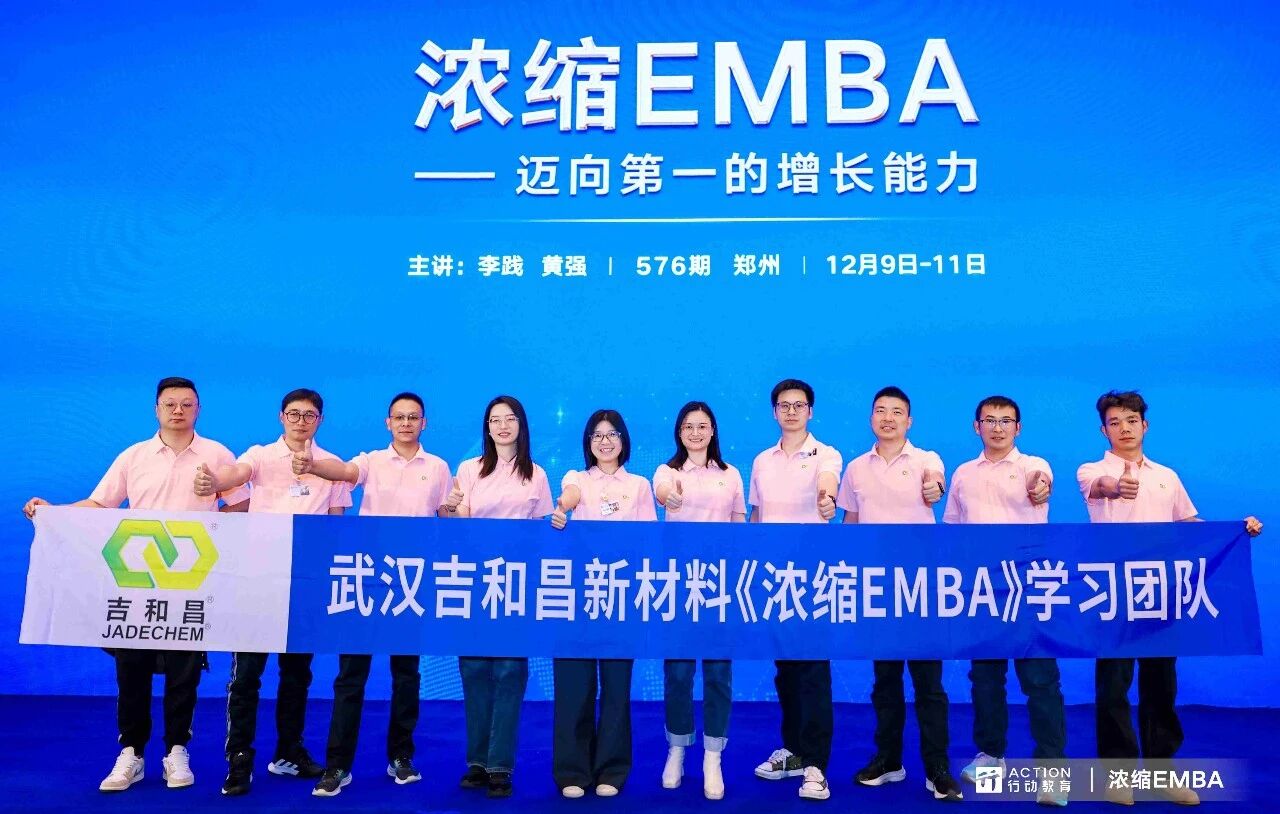
吉和昌新材料:
砍掉非主业,聚焦主业
关键策略:
把“聚焦”做到极致。聚焦到“一颗添加剂”上,做到全国第一。
吉和昌2005年起家于表面工程化学品,做的是电镀液里那味“添加剂”:用量极小,却决定镀层光泽与附着力。
增长真正的转折点,是下决心砍掉一切与主航道无关的赛道,把研发和产能全部押向锂电池添加剂这颗“小而关键”的分子。
战略对标巴斯夫等国际巨头,自研产品工艺以实现产品替代,部分产品性能已接近或达到国际水平。
结果是:核心产品SPS等锂电铜箔添加剂国内市场占有率超40%、销售规模全国第一;电镀中间体国内前五、市占率超10%,成了新宙邦、天赐材料、巴斯夫的共同供应商,坐上了“全球牌桌”。
2026年上半年,吉和昌营收同比增长24.63%;归母净利润同比增长 83.67%,扣非净利润增长更快,达到 94.28% 。2026年7月2日,吉和昌登陆北交所,成为武汉当年首家A股上市企业,募资全部投向新能源材料,依然没偏离主航道。
吉和昌的启示:
聚焦不是“少做几件事”的消极减法,而是在一个“一米宽”的地方,扎出别人扎不透的“十万米”深度,先有这个绝招,才能接住爆发的机遇。而当单品做到全国40%份额,价格战就与你无关了,定价权,永远长在“第一”和“唯一”上。这一刀,砍掉的正是“赛道之坎”。
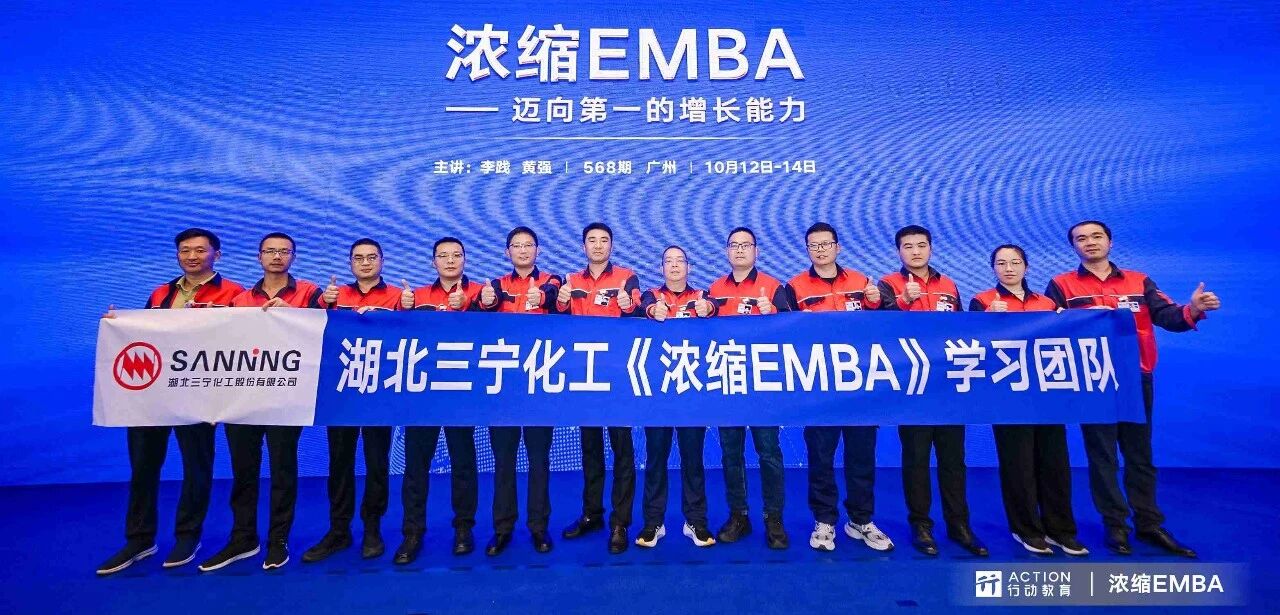
三宁化工:
大项目、强组织并举
关键策略:
用“战略级大项目”卡位未来赛道,同时用“组织升级”承接当下产能,两条腿走路,稳定增长。
三宁是有57年历史的湖北老牌化肥企业。按常规剧本,它本该在磷肥、尿素里持续深耕,但2026年的三宁在一路向高端狂奔:
氨基己腈法己二胺项目,直指尼龙66上游这个长期被“卡脖子”的中间体;20万吨/年可塑性环保新材料项目,进入省级重点项目清单;最狠的一笔,是10.36亿元重注第四代制冷剂HFO-1234yf,一个磷化工企业杀进“配额为王、壁垒极高”的制冷剂赛道;还有磷石膏制酸项目,把环保包袱做成内部循环。一串重资产项目,同时卡位尼龙新材料、第四代制冷剂、磷化工绿色循环三个未来10年的高景气赛道。
但三宁真正的清醒,更在于同期的组织布局。大项目要求更强的组织,三宁同步加强组织的培育,新人才、新机制,让组织的进化速度跟上产业的升级速度。
三宁的启示:
大项目,抢占行业地位;强组织,稳坐行业地位。57年不追风、按自己的节奏下注,破的正是“定力之坎”,紧跟时代步伐,“人”和“事”同时抓,稳步转型,稳步进取。
昊源化工:
绩效变革,全员挖增长
关键策略:
把“增长”拆到每一个岗位,职工增收,企业增利。
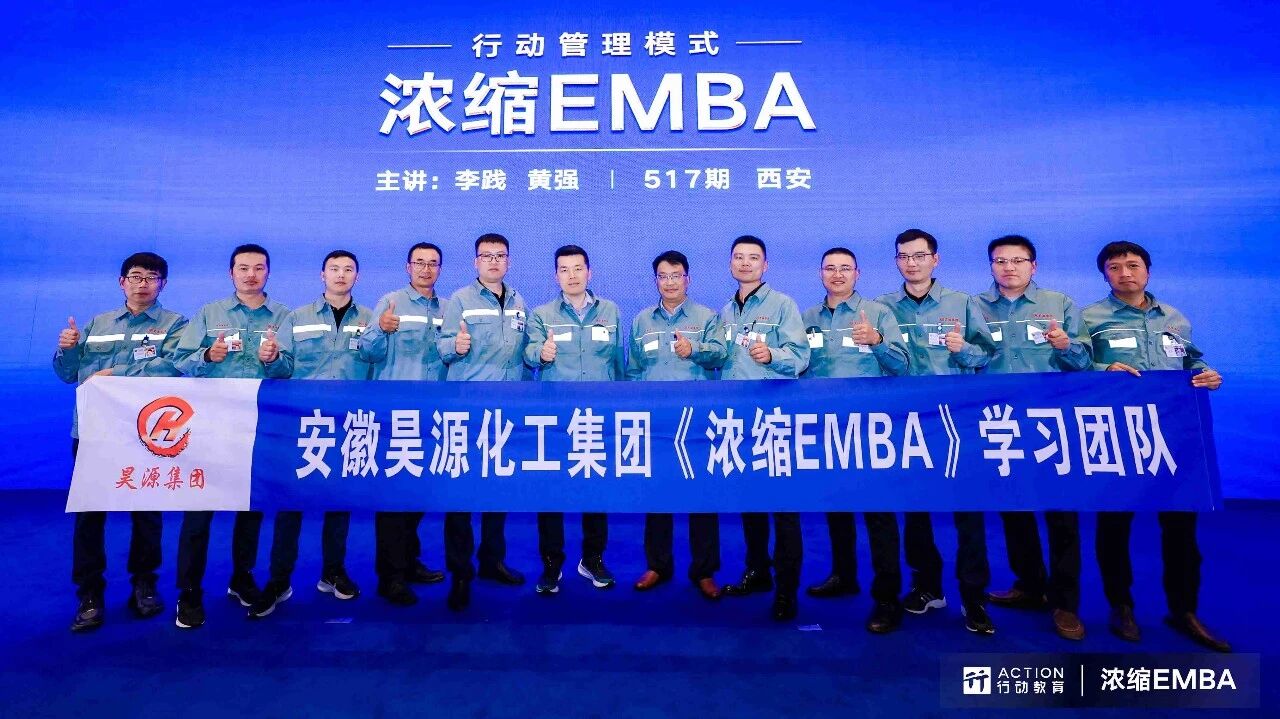
昊源1970年从阜阳县化肥厂起家,3000多名员工、2025年营收201.6亿,吗啉产能亚洲第一。
2026年真正值得研究的,是昊源一个50多年的老厂,把“盘活组织”做到了极致。
“问题点就是增长点。”董事长亲自抓组织,先统一组织的战略思想,再激发组织全面挖增长,挖增长的落脚点就是绩效改革上。集团每人一张“新增收益表”,最终统计700多条增长点,打包成“10大战役”,并立下“企业增利、职工增收”的铁律,再配一套“赛道PK”,日复一日,推动团队能力和经营系统的双提升,更激发团队的增长信心。
昊源的启示:
绩效机制从来不是“考核”,而是3件事:把问题变机会、把机会变战役、把战役变增长。当3000人都在为自己那张“新增收益表”较劲,增长就从老板的孤军奋战,变成了组织的集体本能。“组织之坎”,3000人一起跨过。、
浩阳环境:
大单品、大客户、大组织
关键策略:
以“一款做到中国第一的大单品”立住根基,以“一支敢破大单的队伍”捅破天花板,再以“一套能自我复制的人才体系”锁死未来,三者咬合,成为增长飞轮。
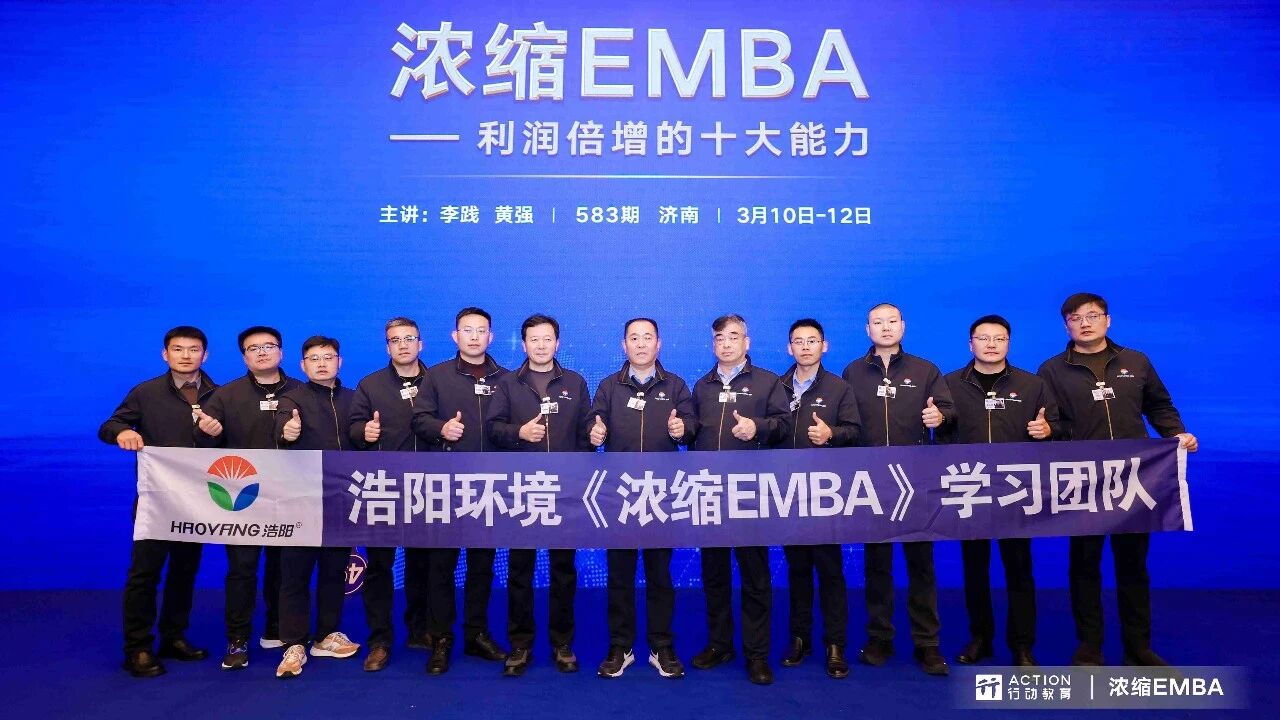
浩阳所在的土工材料行业,是2026年“内卷”最标准的注脚:全国一半产能挤在山东,产品同质化到无法区分,价格战打到贴地。
浩阳的跃迁,不是三个孤立的动作,而是一台互相咬合的飞轮。第一齿,聚焦大单品土工膜,聚焦资源,做到中国细分第一;第二齿,聚焦大客户,进攻亿级订单;第三齿,聚焦人才升级,招选世界级人才,打造企业大学,用“训战+师带徒”体系,批量孵化大客户经理。
成果落在业绩上:2026年上半年营收已与2025年全年持平,利润同期大幅增长。
浩阳的启示:
大单品、大客户、大组织,环环相扣,互相咬合,内循环驱动增长。谁能把这三件事,同期落地到位,谁就能在价格战最惨烈的行业里,跑出最漂亮的增长曲线。而这三件事的根基就是大组织,强研发成就“大单品”,大营销成就“大单品”,“客户之坎”,就倒在了飞轮之下。
华伦新材料:
35年聚焦主业,接住需求爆发
关键策略:
用35年的“厚积”,稳稳接住周期反转时的“爆发”
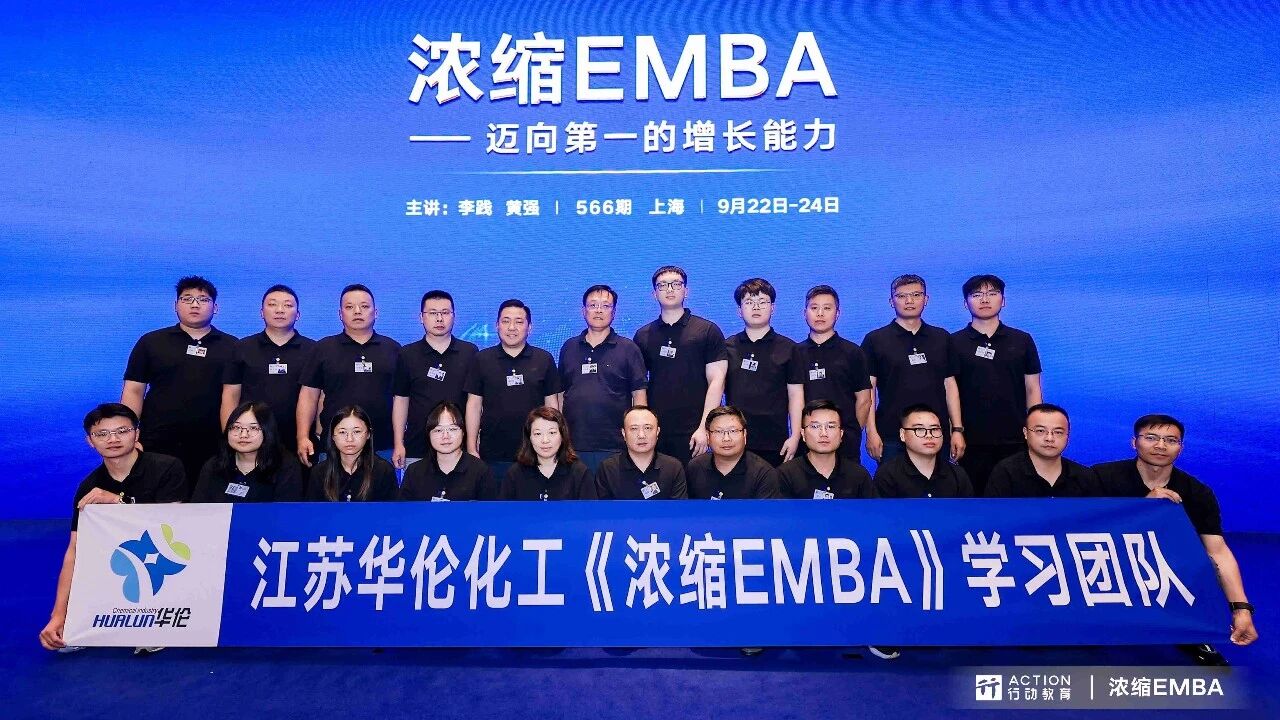
1991年,华伦还是扬州江都丁伙镇的一家乡野小车间;35年里它只做一件事:高沸点芳烃溶剂、醇醚酯溶剂。
不追风口、不赚快钱、拒绝低价内卷,锚定高端化升级,加速国产替代,如今成为全国规模最大的高沸点芳烃溶剂及醇醚酯溶剂生产基地,并且继续锚定“五年百亿”战略规划。
业务上“笨笨地”聚焦了35年,组织上也持续地打造“学习型企业”,把课堂搬进厂区,经营管理、专业技能、每年三天浓缩班,反复复训,最终缺什么补什么。所以当下游需求爆发,订单就精准砸在华伦的头上,实现2026年上半年开票销售同比大增70.3%,全年力争突破50亿。
华伦的启示:
最好的战略就是“把一件事做到世界第一”,选一条主航道,产品不断迭代,技术不断升级,组织不断强大,所以需求一来,市场的选择自然落到这份35年不动摇的“定力”上,这正是“定力之坎”的终极答案。
新龙集团:
激发组织活力
关键策略:
以技改降耗、采购精管、拓市增收“三大增长极”打底,再以打破平均主义、重塑人才队伍,把“确定性成果”设计出来。
新龙2026年上半年的成绩单:营业同比增长36.75%;归母净利润同比增长206.09%。营收增36%、利润增206%,中间近170个百分点的“剪刀差”,才是这份财报真正值得深究的地方。,半年报显示,毛利率从上年同期的15.36%提升至26.34%,说明新龙的增长不是“靠行情涨价多卖货”的粗放增长,而是“降本+提质+拓市”三箭齐发的结构性增长。
底气来自三大增长极:技改降耗,深耕盐化工三十余年,干法乙炔技术填补国内空白,2026年继续推进环保节煤技改,能耗每降一分、利润就厚一分;采购精管,在原料端抠出确定性;拓市增收,主攻环保制冷剂、高端清洗剂、特种电子气体,国内国际两头下单。
但新龙最让人敬佩的,是“刀口向内”的狠劲:坚决打破平均主义,以“队伍精、效率高、待遇优、人心稳”方针重塑人才队伍。前三个“拼”出增长,后一个“稳”住增长。
新龙的启示:
战略、赛道、大单品、大客户、机制、长期主义,最终都要落到“人”和“组织”上兑现。组织活力,是一切增长策略能不能从PPT走到财报的“最后一公里”。这道“组织之坎”,新龙用行动给出了自己的解法。
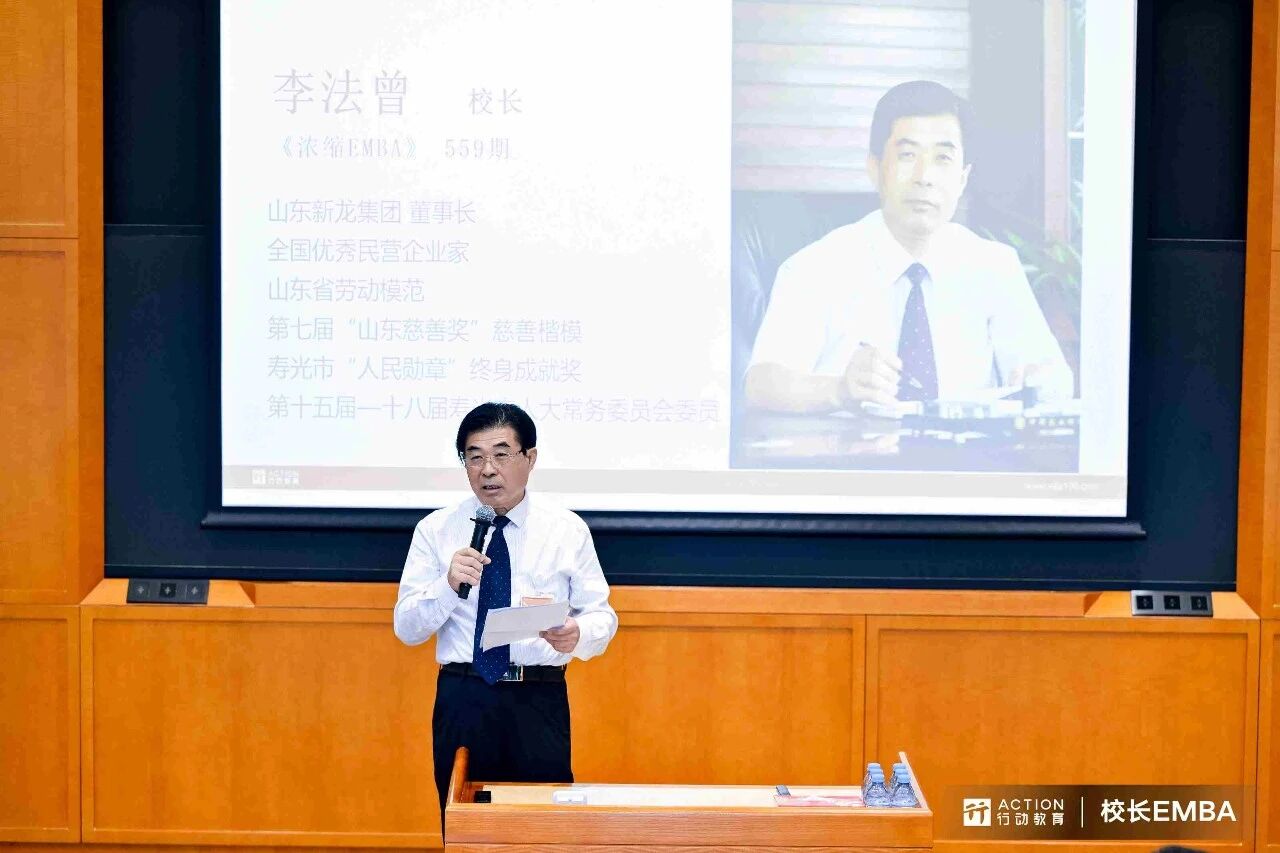
通过学习升级经营体系,新龙集团董事长带团队研学《校长EMBA》
不同的增长策略
共同的增长暗线
把他们并排,一张“2026化工新材料增长洞察地图”就清晰了:

抓手各异,但底层是同一条暗线:
第一,增长向内求。
大环境是所有企业一起面对的,但谁能接住,取决于自己的赛道选择、产品深度和组织厚度。反内卷的时代,先做减法,再求增长;先种好内因,才有增长确定性。
第二,增长靠系统,不靠运气。
大单品、大客户、绩效机制、产业链、企业大学……增长是一套可以设计、可以复制的系统工程。吉和昌的“一颗分子”、昊源的“一场全员战役”、浩阳的“一台飞轮”,都是系统设计的结果。
第三,增长最终都要落到“人”。
这些无一例外,最后都走到“激活组织”这一步,昊源靠机制激活3000多人,浩阳办人才大学复制大客户经理,新龙重塑队伍。人才的天花板,就是企业增长的天花板。
2026年的化工新材料行业,正站在周期反转的起点,也站在结构性分化的十字路口。行情会回暖,但红利只奖励那些看清了方向、握紧了拳头、建好了队伍的企业。
行动教育陪伴数万家企业走过寒冬、穿越周期。我们始终相信:没有不好的行业,只有做不好的企业。当企业把策略想清楚、把组织建起来,2027,就是企业持续赢利、迈向第一的那一年。
>>>
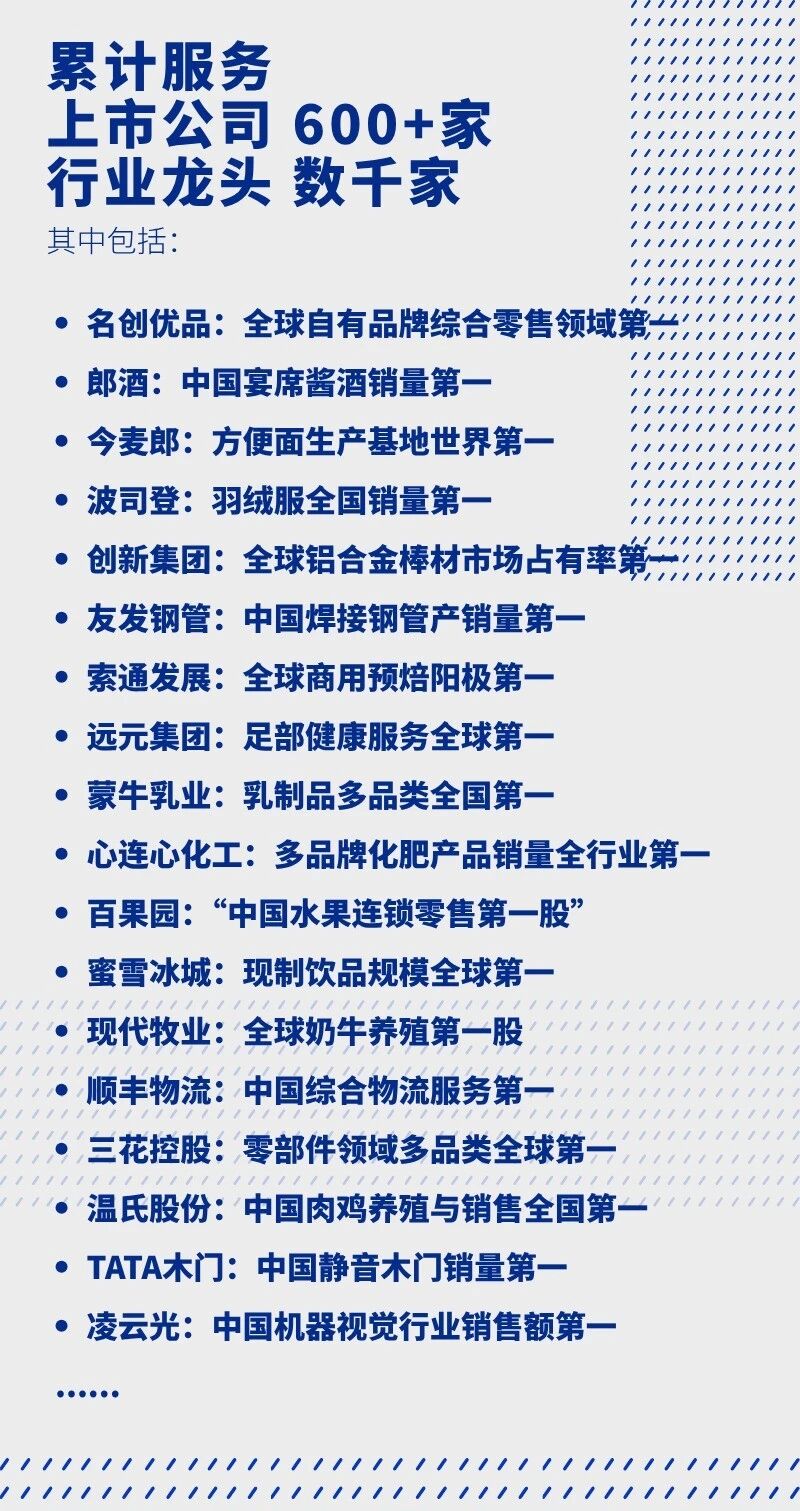
行动教育,中国首家主板上市的管理教育机构,20余年专注企业管理教育与咨询,加速企业持续赢利、迈向第一。
持续服务的企业有:
《浓缩EMBA》,行动教育王牌课程,行动教育董事长亲自主讲,是越来越多头部企业的“组织共学必修课”:统一战略认知、升级组织能力、产出增长结果。持续开课中,微信扫描下方二维码了解: